
 TEL
 お問い合せ


棚卸資産回転率とは?計算方法・経営分析・物流改善のポイントを解説
在庫の滞留は保管費や廃棄リスクを増やし、資金繰りにも影響します。一方、在庫を減らしすぎると欠品が生じ、販売機会を逃す恐れがあります。適正在庫を検討する際に役立つ指標が、棚卸資産回転率です。売上高や売上原価から算出し、過去の実績や業種別の参考値と比べることで、在庫の動きを客観的に捉えられます。
当記事では、棚卸資産回転率の意味や計算方法、経営分析への活用法、物流面から改善するポイントを解説します。
棚卸資産回転率とは?
棚卸資産回転率とは、商品、製品、原材料、仕掛品などの棚卸資産が、一定期間に何回入れ替わったかを示す指標です。在庫回転率とも呼ばれ、一般に「回」で表します。年間10回なら、平均的な在庫額に相当する商品が年10回入れ替わった状態です。
数値が高いほど、仕入れから販売までの期間が短い傾向です。低い数値は、過剰在庫や滞留在庫が発生している可能性を示します。ただし、適正値は業種、商材、納期、季節変動によって異なる点に注意が必要です。高い数値だけを目標にせず、欠品リスクも含めて評価しましょう。
棚卸資産回転率を把握する必要性
在庫は貸借対照表上の資産ですが、販売されるまでは現金化されません。保管料、棚卸作業、品質劣化、値下げ、廃棄の負担も生じる点に注意が必要です。棚卸資産回転率を定期的に確認すれば、資金が在庫に固定されている度合いや、仕入れと販売のバランスを追えます。
商品別、倉庫別、販売チャネル別にも算出すると、滞留の原因を絞り込みやすい点も利点です。発注量や販促策の見直しにも使えるため、在庫管理と経営判断を結ぶ指標として役立ちます。
棚卸資産回転率の計算方法
棚卸資産回転率の計算方法は、分子に売上高を使う方式と売上原価を使う方式に大別されます。比較時は方式と対象期間の統一が必要です。分母には期末棚卸資産を使えますが、期首と期末の平均値を使うと期末時点の偏りを抑えられます。
平均棚卸資産=(期首棚卸資産+期末棚卸資産)÷2
売上高を使って計算する方法
売上高を使った棚卸資産回転率の算出方法は、売上との関係を把握しやすく、決算書を使った経営分析に向く方式です。以下の式で算出できます。
棚卸資産回転率=売上高÷平均棚卸資産
売上高3,000万円、平均棚卸資産150万円なら回転率は20回になります。ただし、売上高には粗利益が含まれます。粗利率が異なる商品や企業を比べると、在庫効率以外の要因が数値へ反映されるため注意しましょう。
売上原価を使って計算する方法
売上原価を使った棚卸資産回転率の算出方法は、在庫管理の実態を詳しく見る場合に適しています。以下の式で算出できます。
棚卸資産回転率=売上原価÷平均棚卸資産
売上原価1,800万円、平均棚卸資産150万円なら回転率は12回になります。売上高方式と売上原価方式では結果が変わるため、社内の時系列比較でも同じ方式を継続し、定義を資料へ明記することが大切です。
棚卸資産回転率に関連する棚卸資産回転期間の計算方法は?
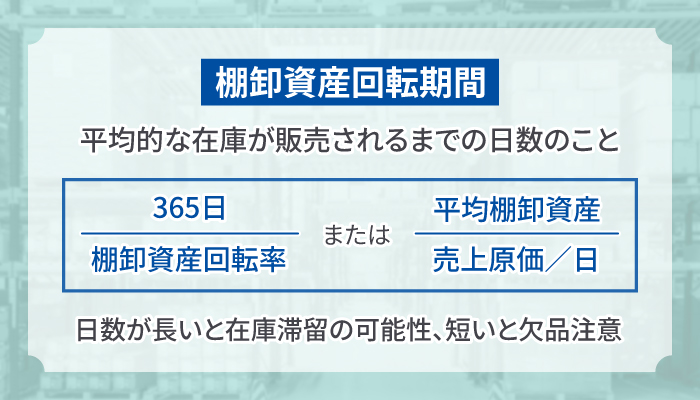
棚卸資産回転期間は、平均的な在庫が販売されるまでの日数を示します。回転率が「一定期間に何回入れ替わったか」を表すのに対し、回転期間は「1回の入れ替わりに何日かかったか」を表す指標です。回転期間は以下の式で算出できます。
棚卸資産回転期間(日)=365日÷年間棚卸資産回転率
回転率が20回なら、365日÷20回で18.25日です。売上原価方式では、次の式でも算出できます。
棚卸資産回転期間(日)=平均棚卸資産÷1日当たりの売上原価
日数が長くなれば、在庫が倉庫内に滞留している可能性があり、短すぎる場合は、欠品や緊急発注の増加に注意が必要です。回転率と回転期間を併用すれば、在庫状況を回数と日数の両面から確認しやすくなります。
在庫金額が大きく変動する企業では、月末残高だけでなく月平均や日次平均を使うと、実態に近い値を得られます。月単位の計算式は、12か月÷棚卸資産回転率です。対象期間と分子・分母の基準は、回転率と統一する必要があります。
業種別|棚卸資産回転率の目安
業種によって在庫の性質と販売サイクルが違うため、単純な横比較は推奨しません。中小企業実態基本調査の令和7年確報を基に算出した目安は、以下の通りです。自社と近い業種の数値を参照し、過去実績との比較を優先することが大切です。
| 業種 | 棚卸資産回転率(回) |
|---|---|
| 建設業 | 11.55 |
| 製造業 | 7.52 |
| 情報通信業 | 35.37 |
| 運輸業、郵便業 | 146.73 |
| 卸売業 | 16.17 |
| 小売業 | 13.01 |
| 不動産業、物品賃貸業 | 3.29 |
| 学術研究、専門・技術サービス業 | 35.83 |
| 宿泊業、飲食サービス業 | 51.27 |
| 生活関連サービス業、娯楽業 | 73.68 |
| サービス業(他に分類されないもの) | 48.59 |
出典:政府統計の総合窓口「中小企業実態基本調査 / 令和7年確報(令和6年度決算実績) 確報 2.資産及び負債・純資産(法人企業)」
出典:政府統計の総合窓口「中小企業実態基本調査 / 令和7年確報(令和6年度決算実績) 確報 3.売上高及び営業費用」
※各業種の「売上高÷棚卸資産」(いずれも法人企業の合計)で計算し、小数第3位以下を切り捨てています。
棚卸資産回転率の経営分析方法
棚卸資産回転率を経営へ反映する際は、単年の数値だけで判断せず、変化の理由を分解する視点が重要です。売上高、売上原価、在庫額、欠品率、廃棄額も合わせて確認します。分析方法と数値の高低に伴うリスクを整理しましょう。
棚卸資産回転率の数値を分析するポイント
最初に、自社の3期程度の推移を同じ計算方式で比較します。次に、同業種の目安や近い事業規模の企業と比較します。数値が低下した場合は、分子である売上高または売上原価の減少と、分母である平均棚卸資産の増加のどちらが主因かを切り分けることが大切です。
加えて、全社平均だけでなく、SKU別、カテゴリー別、倉庫別に分析します。売上貢献度などで商品を分類するABC分析と組み合わせる方法も有効です。売れ筋商品と滞留商品を区別すると、対策を選びやすくなります。季節商品は通常期と繁忙期を分け、月次で動きを追いましょう。
棚卸資産回転率が高すぎる・低すぎる場合のリスク
回転率が高すぎる場合は、在庫水準が低くなっており、欠品や販売機会の損失、緊急発注の増加が生じている可能性があります。安全在庫と発注点を再設定し、仕入れリードタイムも確認しましょう。災害や配送遅延に備える在庫も欠かせません。
低すぎる場合は、過剰発注、需要低下、SKU数の増加、販売計画とのずれを疑います。値下げ販売、セット販売、仕入れ停止、廃棄を検討し、再発防止に向けて需要予測と発注基準を修正します。最適な水準は高低の中間ではなく、収益性と供給安定性を両立できる範囲です。
物流で棚卸資産回転率を改善する方法
棚卸資産回転率の改善には、販売施策だけでなく、入荷、保管、在庫把握、出荷を含む物流の見直しが欠かせません。正確な在庫情報を基に発注量を調整し、滞留と欠品を同時に抑える体制を整えます。
在庫を適正に管理する
販売実績、季節性、販促予定を基に需要予測を更新し、需要の変動幅と調達リードタイムを踏まえて安全在庫や発注点を設定します。動きの遅い商品は、発注頻度や仕入れロットを抑える設計が有効です。定期棚卸と循環棚卸を組み合わせ、帳簿在庫と実在庫に差が生じた場合は、原因を特定して早期に修正します。
ECでは、OMS(受注管理システム)とWMS(倉庫管理システム)の役割の違いを理解した上で、両者を連携することが重要です。OMSは複数のECモールやカートから受注情報を集約し、WMSは在庫数、入出荷実績、保管ロケーションなどの倉庫情報を管理します。両者を連携すると、受注後の在庫引当から出荷実績の反映まで、情報の整合性を保ちやすくなります。
物流アウトソーシングを活用する
物流アウトソーシングとは、入荷、保管、在庫管理、流通加工、梱包、出荷などを外部の物流事業者へ委託する手法です。自社で保管場所や作業人員を確保する負担を抑えやすく、物流コストの最適化や繁閑差への対応に役立ちます。
ただし、外部委託だけで棚卸資産回転率が改善するわけではありません。委託範囲を明確にし、在庫指標を物流事業者と共有した上で、需要予測・発注・販売計画を継続的に管理する必要があります。
清長は、小ロット・スポットでも委託できるパッケージ型発送代行「ロジモプロ」と、企業ごとの要件に合わせて設計するカスタマイズ型物流代行「ロジプレミアム」を提供しています。運用規模や商材に応じて、在庫管理を含む物流体制を相談できます。
まとめ
棚卸資産回転率は、在庫がどれだけ効率よく販売に結びついているかを回数で示す指標です。売上高方式と売上原価方式では結果が異なるため、同じ計算基準で時系列比較を続けましょう。
改善に向けては、需要予測、発注量、安全在庫を見直し、WMSなどを活用して在庫情報の精度を高めることが重要です。自社運用の負担が大きい場合は、物流アウトソーシングも選択肢となります。清長では、事業規模や商材に合った物流体制について無料相談を受け付けているため、お気軽にお問い合わせください。